Domain rente-stuttgart.de kaufen?
Wir ziehen mit dem Projekt
rente-stuttgart.de um.
Sind Sie am Kauf der Domain
rente-stuttgart.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rente-stuttgart.de kaufen?
Wie wirkt sich ein frühzeitiger Renteneintritt auf die Rentenleistung aus?
Ein frühzeitiger Renteneintritt führt in der Regel zu Abschlägen auf die monatliche Rentenhöhe. Je früher man in Rente geht, desto höher sind die Abschläge. Dadurch erhält man insgesamt eine niedrigere Rentenleistung. **
Wie viel für die Rente sparen?
Wie viel für die Rente sparen? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der Höhe der gesetzlichen Rente, eventuellen Zusatzrenten oder Ersparnissen. Experten empfehlen, etwa 15-20% des Bruttoeinkommens für die Altersvorsorge zurückzulegen. Es ist wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen zu profitieren und eine ausreichende Rente zu sichern. Eine individuelle Beratung bei einem Finanzberater kann helfen, den optimalen Sparbetrag für die Rente festzulegen. **
Ähnliche Suchbegriffe für Sparen
Top-Angebote
Produkte zum Begriff Sparen:
-
Wie viel sollte man für Altersvorsorge sparen?
Wie viel man für die Altersvorsorge sparen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der Lebenserwartung, dem Renteneintrittsalter und den bereits vorhandenen finanziellen Rücklagen. Experten empfehlen in der Regel, etwa 15-20% des Bruttoeinkommens für die Altersvorsorge zu sparen. Es ist wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und ausreichend Kapital für den Ruhestand aufzubauen. Eine individuelle Beratung bei einem Finanzexperten kann helfen, eine passende Sparstrategie zu entwickeln, die den persönlichen Bedürfnissen und Zielen entspricht. **
-
Ist EU Rente gleich Altersrente?
Nein, die EU-Rente ist nicht gleichzusetzen mit der Altersrente. Die EU-Rente, auch Erwerbsminderungsrente genannt, wird an Personen gezahlt, die aufgrund gesundheitlicher Probleme dauerhaft oder vorübergehend nicht in der Lage sind, vollzeitig zu arbeiten. Die Altersrente hingegen wird an Personen gezahlt, die das Rentenalter erreicht haben und aus dem Erwerbsleben ausscheiden. Die Höhe und die Voraussetzungen für die beiden Rentenarten können unterschiedlich sein. Es ist wichtig, die jeweiligen Bedingungen und Regelungen zu kennen, um die richtige Art der Rente zu beantragen. **
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Wird BU Rente auf Altersrente angerechnet?
Wird BU Rente auf Altersrente angerechnet? Ja, in der Regel wird die Berufsunfähigkeitsrente auf die Altersrente angerechnet. Dies bedeutet, dass die Höhe der Altersrente entsprechend reduziert wird, wenn bereits eine BU Rente bezogen wird. Allerdings kann es je nach Versicherungsvertrag und den individuellen Bedingungen auch Ausnahmen geben. Es ist daher ratsam, sich bei der eigenen Versicherungsgesellschaft oder einem Experten für Versicherungsfragen über die genauen Regelungen zu informieren. In vielen Fällen ist es auch sinnvoll, eine private Altersvorsorge zusätzlich zur BU Versicherung abzuschließen, um im Alter finanziell abgesichert zu sein. **
Ist EU Rente weniger als Altersrente?
Die Höhe der EU-Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel den bisherigen Beitragszahlungen und dem Grad der Erwerbsminderung. Im Allgemeinen fällt die EU-Rente jedoch oft niedriger aus als die reguläre Altersrente, da sie aufgrund der Erwerbsminderung vorzeitig in Anspruch genommen wird. Zudem gibt es bei der EU-Rente bestimmte Abschläge, die die Höhe der Rente weiter reduzieren können. Es ist daher wichtig, sich frühzeitig über die Unterschiede zwischen EU-Rente und Altersrente zu informieren und gegebenenfalls eine individuelle Beratung in Anspruch zu nehmen. **
Wie viel sollte man für die Rente sparen?
Wie viel man für die Rente sparen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der Lebenserwartung, den individuellen Ausgaben und Einkommen sowie eventuellen staatlichen Rentenleistungen. Experten empfehlen in der Regel, etwa 10-15% des Bruttoeinkommens für die Altersvorsorge zu sparen. Es ist wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszins-Effekten zu profitieren und genug Kapital für den Ruhestand aufzubauen. Eine individuelle Beratung durch einen Finanzberater kann helfen, eine passende Sparstrategie zu entwickeln, die den persönlichen Bedürfnissen und Zielen entspricht. **
Top-Angebote
Produkte zum Begriff Sparen:
-
Wie wirkt sich ein frühzeitiger Renteneintritt auf die Rentenleistung aus?
Ein frühzeitiger Renteneintritt führt in der Regel zu Abschlägen auf die monatliche Rentenhöhe. Je früher man in Rente geht, desto höher sind die Abschläge. Dadurch erhält man insgesamt eine niedrigere Rentenleistung. **
-
Wie viel für die Rente sparen?
Wie viel für die Rente sparen? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der Höhe der gesetzlichen Rente, eventuellen Zusatzrenten oder Ersparnissen. Experten empfehlen, etwa 15-20% des Bruttoeinkommens für die Altersvorsorge zurückzulegen. Es ist wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszinsen zu profitieren und eine ausreichende Rente zu sichern. Eine individuelle Beratung bei einem Finanzberater kann helfen, den optimalen Sparbetrag für die Rente festzulegen. **
-
Wie viel sollte man für Altersvorsorge sparen?
Wie viel man für die Altersvorsorge sparen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der Lebenserwartung, dem Renteneintrittsalter und den bereits vorhandenen finanziellen Rücklagen. Experten empfehlen in der Regel, etwa 15-20% des Bruttoeinkommens für die Altersvorsorge zu sparen. Es ist wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und ausreichend Kapital für den Ruhestand aufzubauen. Eine individuelle Beratung bei einem Finanzexperten kann helfen, eine passende Sparstrategie zu entwickeln, die den persönlichen Bedürfnissen und Zielen entspricht. **
-
Ist EU Rente gleich Altersrente?
Nein, die EU-Rente ist nicht gleichzusetzen mit der Altersrente. Die EU-Rente, auch Erwerbsminderungsrente genannt, wird an Personen gezahlt, die aufgrund gesundheitlicher Probleme dauerhaft oder vorübergehend nicht in der Lage sind, vollzeitig zu arbeiten. Die Altersrente hingegen wird an Personen gezahlt, die das Rentenalter erreicht haben und aus dem Erwerbsleben ausscheiden. Die Höhe und die Voraussetzungen für die beiden Rentenarten können unterschiedlich sein. Es ist wichtig, die jeweiligen Bedingungen und Regelungen zu kennen, um die richtige Art der Rente zu beantragen. **
Ähnliche Suchbegriffe für Sparen
-
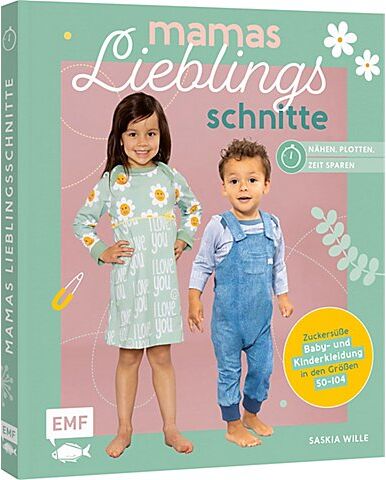
Buch "Mamas Lieblingsschnitte – Nähen – Plotten – Zeit sparen"Mamas Lieblingsschnitte – Nähen – Plotten – Zeit sparen. Einfache Schnitte mit dem besonderen Extra: Die 6 Baby- und Kindermodelle lassen sich dank vielfältiger Variationsmöglichkeiten zu einer kompletten Kollektion für die Kleinsten verwandeln. Angesagte Prints der Jerseystoffe, jede Menge Plottervorlagen und Tipps zum zeitsparenden Nähen sorgen für mehr Spaß an der Nähmaschine!Ein Buch, auf das alle Näh-Mamas gewartet haben: Mit Tipps und Tricks neben Kindern, Job und Haushalt endlich wieder dem Lieblingshobby Nähen nachgehen zu können. 15 unterschiedliche Kleidungsstücke aus nur 6 Grundschnitten in den Größen 50–104 zaubern – so easy kann's sein! Mit 2 SchnittmusterbogenHose, Pullover, Kleid und mehr – aus den Grundschnitten lässt sich eine komplette Garderobe für die Kleinen erstellen!Zahlen, Sprüche und vielseitige Motive: Dank jeder Menge Plottervorlagen lassen sich alle Teile ganz nach den Wünschen des Kindes individualisierenAlle Schnitte sind miteinander kombinierbar, sodass kleine Spielplatzhelden für jede Situation gewappnet sind! Ganz nach dem Motto Praktische Alltagskleidung in coolem Look gibt es Schnitte von Hose über Pulli bis hin zu Jacke und Mütze! Kinderkleidung, die Groß und Klein einfach lieben werden! Buch mit 96 Seiten. Größe: 24 x 20,5 cm.Verlag: Edition Michael Fischer, Autorin: Saskia Wille20,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wille, Saskia: Mamas Lieblingsschnitte - Nähen - Plotten - Zeit sparenMamas Lieblingsschnitte - Nähen - Plotten - Zeit sparen , Zuckersüße Baby- und Kinderkleidung in den Größen 50-104, Näh-Hacks und viele Plottervorlagen | Mit 2 Schnittmusterbogen , Dichtungen & Dichtungsringe > Motorkühlung , Erscheinungsjahr: 20241001, Produktform: Leinen, Autoren: Wille, Saskia, Seitenzahl/Blattzahl: 96, Themenüberschrift: CRAFTS & HOBBIES / Sewing, Keyword: Babymode; Jersey; Jersey nähen; Kindermode; Kindermotive; Kleid; Mamanähbuch; Mamasliebchen; Plotter; Plottervorlagen; Pullover; Pumphose; Schnittmuster für Anfänger; Wickelshirt; Zwergenmütze; nähbuch anfänger; nähen für Anfänger; nähen für Kinder; nähen für babys; zeitsparend nähen, Fachschema: Färben~Stoff (textil)~Tuch (Stoff)~Nähen - Schneider - Schnitt (Schnittmuster), Fachkategorie: Nähen~Oberflächengestaltung~Stricken und Häkeln, Warengruppe: HC/Basteln/Handarbeiten, Fachkategorie: Färben von Stoffen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Edition Michael Fischer, Verlag: Edition Michael Fischer, Verlag: Edition Michael Fischer GmbH, Produktverfügbarkeit: 02, Länge: 241, Breite: 205, Höhe: 17, Gewicht: 621, Produktform: Gebunden, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die verschiedenen Voraussetzungen und Optionen für die Altersrente in Bezug auf Sozialversicherung, private Rentenversicherung und betriebliche Altersvorsorge?
Die Altersrente aus der Sozialversicherung setzt in der Regel voraus, dass man eine bestimmte Anzahl an Beitragsjahren nachweisen kann und das Renteneintrittsalter erreicht hat. Private Rentenversicherungen bieten die Möglichkeit, zusätzlich zur gesetzlichen Rente eine private Rente aufzubauen, die je nach Vertrag flexibel gestaltet werden kann. Die betriebliche Altersvorsorge wird in der Regel vom Arbeitgeber angeboten und kann verschiedene Formen wie Direktversicherung, Pensionskasse oder Pensionsfonds annehmen. Die Beiträge zur betrieblichen Altersvorsorge können steuerlich begünstigt sein und die Rente wird in der Regel erst mit Erreichen des Rentenalters ausgezahlt. **
-
Wird BU Rente auf Altersrente angerechnet?
Wird BU Rente auf Altersrente angerechnet? Ja, in der Regel wird die Berufsunfähigkeitsrente auf die Altersrente angerechnet. Dies bedeutet, dass die Höhe der Altersrente entsprechend reduziert wird, wenn bereits eine BU Rente bezogen wird. Allerdings kann es je nach Versicherungsvertrag und den individuellen Bedingungen auch Ausnahmen geben. Es ist daher ratsam, sich bei der eigenen Versicherungsgesellschaft oder einem Experten für Versicherungsfragen über die genauen Regelungen zu informieren. In vielen Fällen ist es auch sinnvoll, eine private Altersvorsorge zusätzlich zur BU Versicherung abzuschließen, um im Alter finanziell abgesichert zu sein. **
-
Ist EU Rente weniger als Altersrente?
Die Höhe der EU-Rente hängt von verschiedenen Faktoren ab, wie zum Beispiel den bisherigen Beitragszahlungen und dem Grad der Erwerbsminderung. Im Allgemeinen fällt die EU-Rente jedoch oft niedriger aus als die reguläre Altersrente, da sie aufgrund der Erwerbsminderung vorzeitig in Anspruch genommen wird. Zudem gibt es bei der EU-Rente bestimmte Abschläge, die die Höhe der Rente weiter reduzieren können. Es ist daher wichtig, sich frühzeitig über die Unterschiede zwischen EU-Rente und Altersrente zu informieren und gegebenenfalls eine individuelle Beratung in Anspruch zu nehmen. **
-
Wie viel sollte man für die Rente sparen?
Wie viel man für die Rente sparen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der Lebenserwartung, den individuellen Ausgaben und Einkommen sowie eventuellen staatlichen Rentenleistungen. Experten empfehlen in der Regel, etwa 10-15% des Bruttoeinkommens für die Altersvorsorge zu sparen. Es ist wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszins-Effekten zu profitieren und genug Kapital für den Ruhestand aufzubauen. Eine individuelle Beratung durch einen Finanzberater kann helfen, eine passende Sparstrategie zu entwickeln, die den persönlichen Bedürfnissen und Zielen entspricht. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.